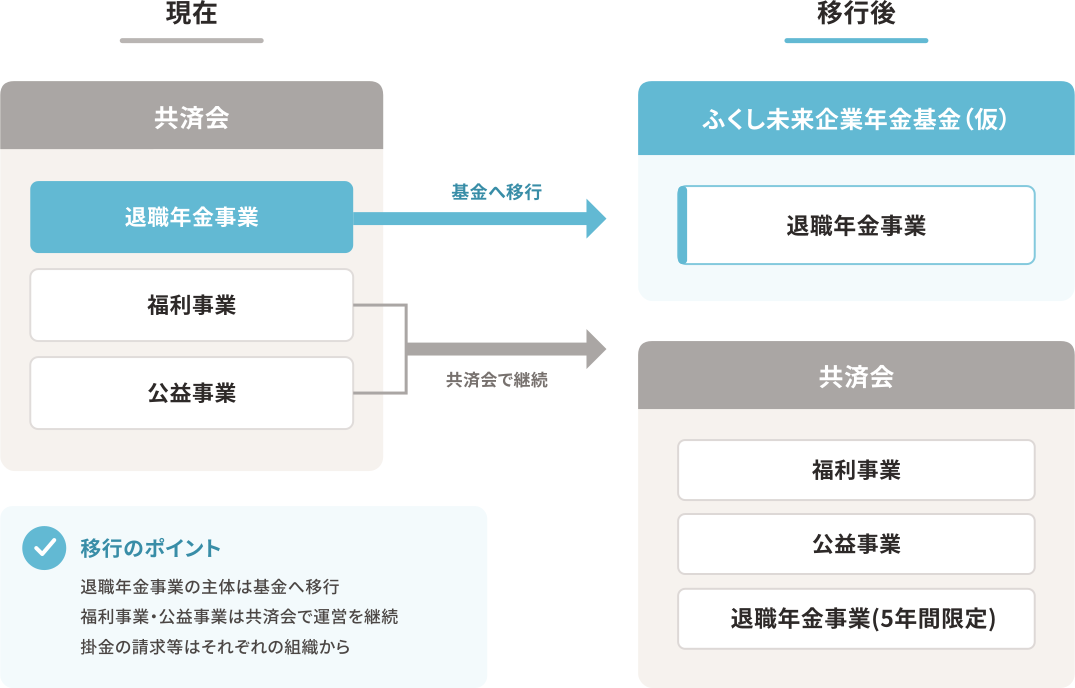
DB基金の仕組み
主な特徴と共済制度との違い
-
厚生労働大臣が認可する
「確定給付企業年金(DB)法」に基づく組織「基金」で運営します。基金で退職年金事業、共済会で福利事業を行います。基金と共済会は体制を含め一体的に運営します。
-
DB制度の加入要件は、
「厚生年金被保険者」であることが必須です。現在共済会に加入している職員でも、被保険者でない場合は継続加入できません。
-
資産運用収益への課税については、「非課税」となります。
年金基金の積立金に課せられる特別法人税(1.173%)は、租税特別措置法により適用が停止されています。
この凍結措置は1999年以降、何度も延長が繰り返されており、2029年3月31日まで延長されることが法令上確定しています。 -
掛金の税制上の取り扱いが変わります。
事業主負担分は損金処理による費用計上となり、本人負担分は所得税の生命保険料控除の対象となります。
-
登録単位が現在の認可施設毎から、厚生年金保険の適用事業所単位となります。
掛金の請求単位、発行、送付は、DB基金・共済会それぞれ適用事業所単位となります。
ただし、共済会で運営する福利事業のうち、余暇支援事業案内は従来通り共済会に登録している施設単位で送付します。
移行後の運営体制