
DB制度の基本設計
掛金
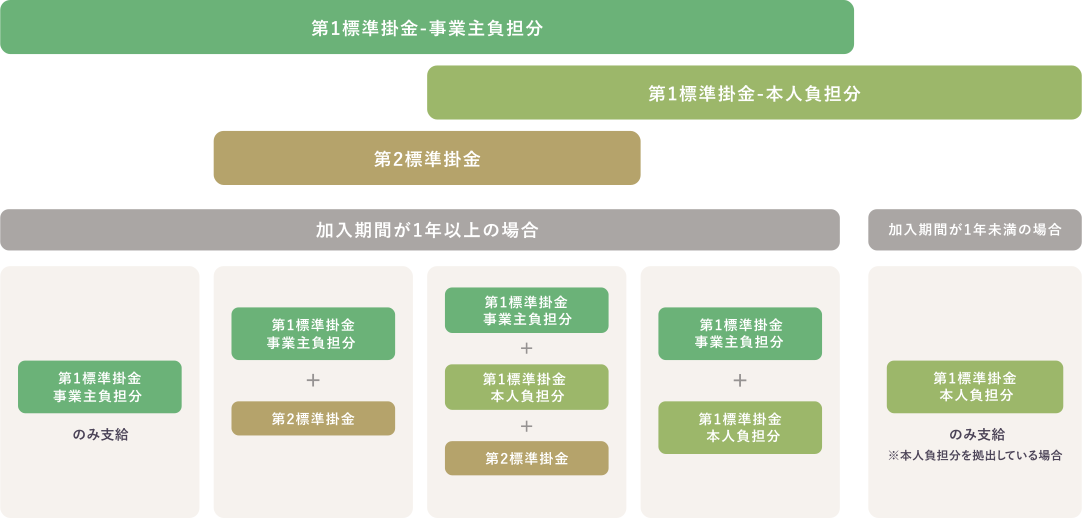
退職金の原資は以下の3階建て構造で成り立っており、加入期間や制度の利用状況によって支給内容が異なります。
- 法人が積み立てる【第1標準掛金-事業主負担分】
- 職員が拠出を選択する【第1標準掛金-本人負担分】
- 法人の選択により積み立てる【第2標準掛金】
※第1標準掛金-本人負担分は本人の任意で拠出をやめることができますが、
給付は実際に退職等をされた場合のみ行います。
掛金率は確定給付企業年金法(DB法)の定めにより、年金数理人の数理計算により算定されます。
会員の皆様には、2028年7月にご案内します。
給付
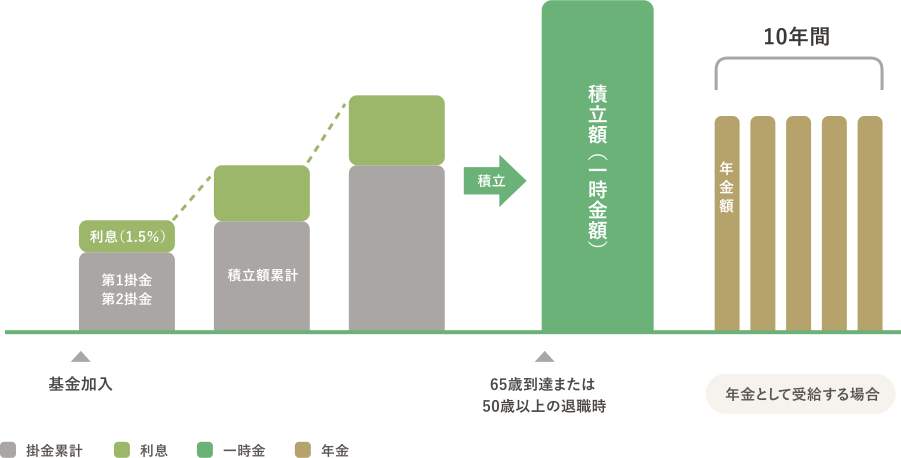
基金の給付設計は、積み立てられた掛金に1.5%の利息を加えたものを給付の原資としています。
制度イメージ図
積立期間
掛金に利息(年1.5%)を加えながら積み立てます。
資格喪失時の給付フロー
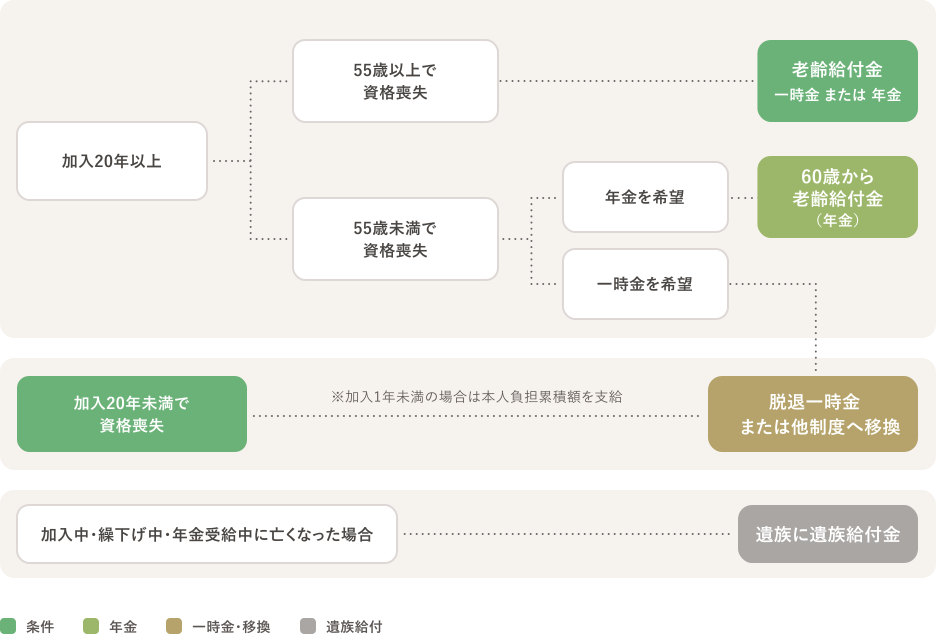
加入者期間や年齢に応じた給付を行います。
年金
加入者期間が20年以上の方に支給されるもので、受け取り期間が10年の有期年金です。
年金での受給は、年齢等の条件により以下のように区分されます。
受給方法
- 55歳未満で資格喪失(退職)した場合は、60歳から支給を開始する(待機中は1.5%/年の付利)
- 55歳以上70歳未満で資格喪失(退職)した場合は、即時支給を開始する
- 勤務し続けているが、70歳到達により資格喪失した場合、実際の退職時から支給を開始(待機中は1.5%/年の付利)
前倒しで受け取ることができます。
※年金で受給開始した場合でも、一定の条件で一時金への受給方法変更が可能です。(条件あり)
モデル年金額(年額)
30年間加入の場合| 受取期間 | 年金月額 | 年金総額 |
|---|---|---|
| 10年 | 54,700円 | 6,564,000円 |
加入年数等が同じ条件でも、本俸月額の推移により金額は異なります。
脱退一時金
加入者期間が1か月以上の方に支給されます。
ただし、本人が掛金を負担していない場合は、加入者期間が12か月以上ないと支給がありません。
モデル脱退一時金額
加入年数等が同じ条件でも、本俸月額の推移により金額は異なります。
| 加入年数 | 脱退一時金額 |
|---|---|
| 35年 | 7,094,890円 |
| 30年 | 6,085,230円 |
| 25年 | 4,299,780円 |
| 20年 | 2,930,740円 |
| 15年 | 2,160,910円 |
| 10年 | 1,300,290円 |
| 7年 | 698,400円 |
| 5年 | 468,500円 |
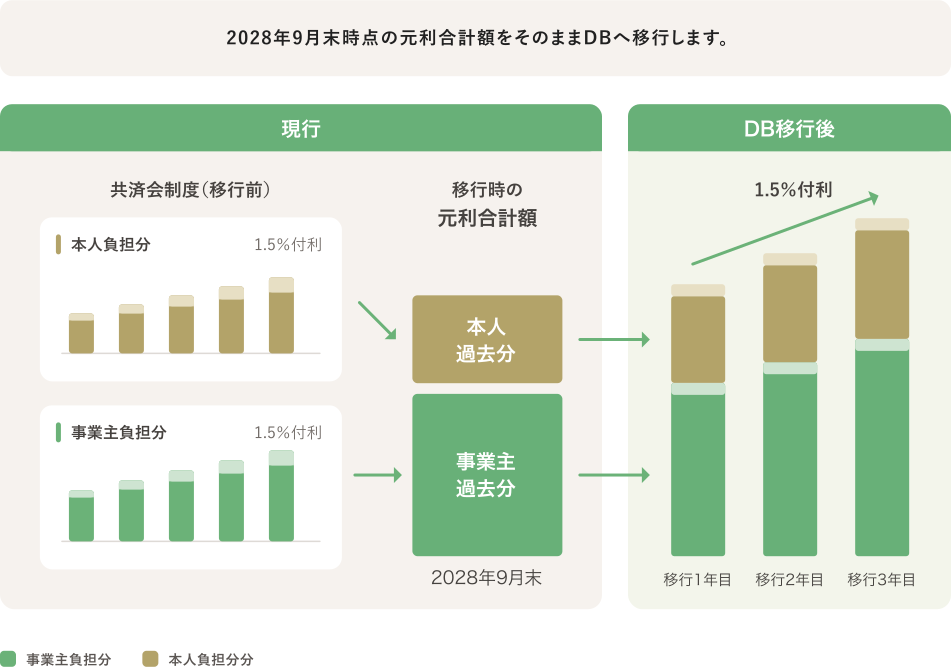
共済会制度で積み立ててきた退職金
2028年9月末時点の元利合計額をそのままDBへ移行します。
ポータビリティ制度
年金原資を他の制度に持ち運べることをポータビリティ制度(企業年金通算制度)といい、
支給を受けずに脱退一時金相当額を他の企業年金制度などへ移換(持ち運び)することで、将来年金として受け取ることもできます。
※ふくし未来企業年金基金(仮)では他制度からの年金原資受け入れを行わない予定です。
ポータビリティの選択肢
転職先の制度状況に応じて、脱退一時金相当額を他の年金制度へ移換できます。
資産運用
共済会の「運用基本方針」「運用方針細則」に相当する「運用管理規程(仮)」「年金資産運用の基本方針(仮)」「資産運用委員会規程(仮)」等を策定し、運用の委託を行う信託会社、生命保険会社、投資顧問会社を選定します。また、掛金の納付状況、資産運用状況、財務状況などは、加入者等へ情報開示を行います。
資産運用イメージ
DB制度へ移行できない方について
移行できない方は、次のとおりです。
- 70歳以上の職員
- 共済会制度の退職年金受給者
- 厚生年金保険未加入者
閉鎖型制度を共済会で運営します
- 移行後は出資金・掛金を徴収しません。
退職金の上積み、福利事業の利用はできなくなります。 - 制度移行時点の元利合計額を既得権とします。
DBへ移行する対象者と同様、不利益になることはありません。 - 会員出資金の元利合計額(上段02で算出)に用いる割掛率を、
加入年数に関わらず上限の「1.05」に固定します。
加入16年6ヶ月未満の方はインセンティブが付与される制度設計です。 - ③の金額に1.5%/年の利息を付与し、実際の退職日まで運用します。
- 閉鎖型制度は5年間限定で運営します。